Healthleap 融资 3800 万美元,用 AI 从病历中识别可能被漏诊的住院患者
来源TechCrunch AI查看原文
速览
- Healthleap 获 3800 万美元种子轮与 A 轮融资,估值未披露。
- 公司从临床营养工具转型为通用住院患者风险识别平台。
- 平台已进入 50 多家医院,客户含 Penn Medicine、Cedars-Sinai 等。
- 技术核心是用语言模型从医生记录中提取非结构化临床线索。
- 软件只提示风险不做诊断,风险评分嵌入临床团队现有工作流。
- 过去一年合作医院从 3 家增至 50 多家,收入增长超 10 倍。
- 定价按床位计费并挂钩结果,公司称客户 ROI 普遍 5 倍以上。
- 宾大医院营养不良项目年化财务影响 2380 万美元。
- 资金将投向工程、产品、销售与客户成功,目标覆盖 40 多种疾病。
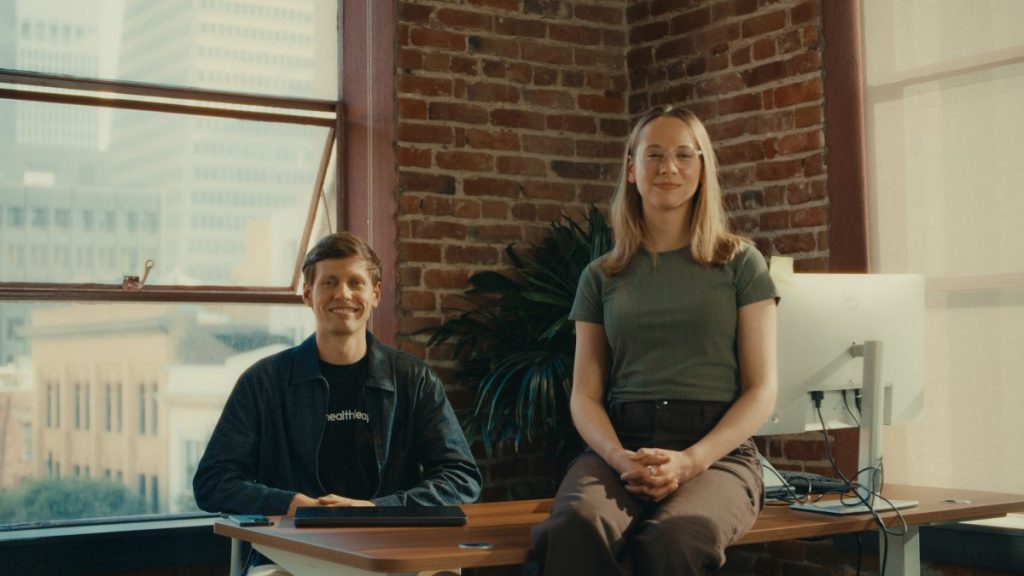
Healthleap 完成 3800 万美元种子轮与 A 轮融资,其中 800 万美元种子轮由 Sequoia Capital 和 First Round Capital 联合领投,3000 万美元 A 轮由 Hummingbird Ventures 领投,公司未披露估值。该公司 2022 年由 Jemima 与 Josiah Meyer 姐弟在南非创立,最初做的是面向营养师的临床营养工具,后转型为通用平台,通过接入医院电子病历系统,用语言模型从医生手写记录中提取「近期体重下降」「吞咽困难」「食欲差」等线索,再结合化验、生命体征等结构化数据,每晚分析全部成年住院患者,次日早上把风险评分写入临床团队既有工作流,提示需要进一步查看的患者。公司强调软件不做诊断,只做提示。目前平台部署在 50 多家医院,客户包括 Penn Medicine、Cedars-Sinai、Intermountain、Houston Methodist 和 Emory Healthcare;过去一年医院合作方从 3 家增至 50 多家,收入增长超过 10 倍。公司按医院许可床位数销售三年期合同,并采用与结果挂钩的定价模式,称迄今每家客户都实现了 5 倍以上硬性 ROI,部分超过 20 倍。在 Hospital of the University of Pennsylvania,其营养不良项目带来 2380 万美元年化财务影响,其中 630 万美元来自额外报销,1750 万美元来自住院时间缩短。
关键事实
- Healthleap 完成 3800 万美元融资:800 万美元种子轮由 Sequoia Capital 和 First Round Capital 联合领投,3000 万美元 A 轮由 Hummingbird Ventures 领投,估值未披露。
- 公司 2022 年由 Jemima 和 Josiah Meyer 姐弟在南非创立,最初产品是面向营养师的临床营养工具,后转型为通用风险识别平台。
- 平台已部署在 50 多家医院,客户包括 Penn Medicine、Cedars-Sinai、Intermountain、Houston Methodist 和 Emory Healthcare。
- 过去一年医院合作方从 3 家增至 50 多家,同期收入增长超过 10 倍,具体数字未披露。
- 技术路径为接入医院电子病历系统,用语言模型从临床记录中提取肯定或否定的临床概念,再与化验、生命体征等结构化数据一起输入风险模型。
- 公司称软件不诊断患者,只标记需要额外查看的对象;每晚分析全部成年住院患者记录,次日早上将风险评分写入临床团队现有工作流。
本站视角
这件事值得关注的地方,不在于融资金额本身,而在于它验证了一条 AI 医疗商业化的具体路径:不碰诊断、不替代医生,只做「从非结构化病历里捞线索」这一件事,然后把价值直接换算成医院财务部门认得的数字——额外报销和缩短住院日。对国内做医疗 AI 的团队来说,这个模式有直接参考价值:国内电子病历同样存在大量自由文本,营养不良、谵妄、压疮、误吸性肺炎这些场景也普遍存在识别不足的问题,而 Healthleap 的定价方式(按床位 + 结果挂钩)恰好绕开了国内医院「不愿为软件单独付费」的老问题,值得研究其合同结构。对做 Agent 和临床决策支持的开发者而言,它的技术路线并不复杂——语言模型抽取肯定/否定的临床概念,再喂给风险模型——真正的壁垒在于能否接入医院 EHR、能否把评分嵌进医生已有的工作流,而不是另开一个没人看的仪表盘。需要指出的是,本文中的关键商业数据全部来自公司创始人的自述:50 多家医院、收入增长 10 倍、每家客户 5 倍以上 ROI、宾大医院 2380 万美元年化影响,均无第三方审计或独立验证,TechCrunch 也明确标注融资消息为其独家获悉。这类结果导向定价的 ROI 计算,通常由医院财务团队与厂商共同确认口径,存在一定的解释空间,读者不宜把 5 倍、20 倍这类数字当作行业基准。此外,公司未披露估值,也未披露收入绝对值,这使得外界难以判断 3800 万美元对应的实际业务规模。我们认为,Healthleap 目前更像是一个被验证了「单点场景 + 财务可量化」的案例,而不是一个已经证明可复制到 40 多种疾病的平台;从营养不良扩展到谵妄、压疮、再入院风险,每增加一个病种都意味着新的临床验证和新的销售说服成本,其宣称的扩展计划能否兑现,需要观察未来 12 到 24 个月的实际落地医院数和病种数。
背景与影响
Healthleap 切入的是医院里长期存在的一个盲区:营养不良、谵妄这类问题往往在入院早期没有被识别,而研究显示 20% 到 50% 的住院患者存在营养不良,且与住院时间延长、伤口愈合受损、感染及其他并发症、更高的发病率和死亡率相关。传统上这类判断依赖医生和护士在查房时凭经验发现,而关键线索恰恰藏在自由文本的临床记录里,结构化字段(化验、体重、生命体征)反而捕捉不到。Healthleap 的做法是把非结构化文本抽取与既有风险模型结合,相当于给临床团队加了一层自动筛查。从商业角度看,它选择了一个容易向医院财务部门讲清楚的切入点:营养不良等问题的识别可以直接对应额外报销和缩短住院日,这让它能够采用结果导向定价,而不是单纯卖软件订阅。公司称客户 ROI 普遍在 5 倍以上,这一说法目前来自公司自身,尚无第三方验证。值得注意的是,公司强调软件不做诊断,这既是产品定位,也是监管上的谨慎选择——一旦涉及诊断,就可能触及医疗器械审批路径。团队计划从住院场景扩展到门诊和家庭护理,并覆盖 40 多种疾病,这意味着它未来会与更多临床决策支持类产品正面竞争,而这类产品在医院落地的难点通常不在模型能力,而在工作流整合、医生信任和采购周期。
本文由 AI 辅助整理自公开信源,事实部分以原文为准;「本站视角」一节为编辑部判断,欢迎指正。版权归原作者所有,如有异议请联系我们。